Cartão de Crédito com Seguro Viagem Incluído: Como Saber e Ativar
Muita gente contrata um seguro à parte sem saber que já tem um cartão com seguro viagem na carteira — e, em vários casos, com cobertura de sobra. Antes de gastar de novo, portanto, vale conferir o que o seu cartão cobre, como ativar o benefício e quando ele realmente basta.
O seguro do cartão é só uma parte do planejamento. Veja o guia completo de finanças de viagem para economizar em cada etapa.
Neste guia, você resolve isso passo a passo: descobre se o seu cartão tem a proteção, entende o que ela cobre (e o que não cobre), aprende a acioná-la em caso de imprevisto e vê quando compensa um seguro dedicado. Assim, você evita pagar duas vezes pela mesma coisa — e viaja tranquilo.
Como saber se o seu cartão tem seguro viagem
Antes de tudo, é preciso descobrir se o benefício existe. Em geral, ele depende de dois fatores: a bandeira (Visa, Mastercard ou Elo) e o nível do cartão (Gold, Platinum, Black ou Infinite). Portanto, quanto mais alto o nível, maior tende a ser a cobertura.
Para confirmar, você tem três caminhos rápidos: consultar o app ou a central do seu banco; acessar o site da bandeira e buscar pelo seu nível de cartão; ou ligar no número do verso e perguntar diretamente pelo seguro viagem. Aliás, para o detalhe oficial da cobertura, vale consultar a página de benefícios da sua bandeira — Visa ou Mastercard — porque as condições mudam de tempos em tempos.
O que o seguro do cartão cobre (e o que não cobre)
Antes de confiar 100% no benefício, entenda o alcance dele. De modo geral, o seguro do cartão costuma cobrir:
- Despesas médicas e hospitalares (DMH) — atendimento por acidente ou emergência durante a viagem.
- Bagagem extraviada — indenização quando a companhia aérea perde ou danifica a mala, até um limite.
- Atraso ou cancelamento de voo — reembolso de despesas essenciais como alimentação e hospedagem.
- Cancelamento da viagem — nas situações previstas em contrato, como doença comprovada.
Por outro lado, quase sempre há exclusões. Na maioria dos cartões, o seguro não cobre doenças preexistentes, esportes radicais, gestação de risco e viagens muito longas. Ou seja, o benefício resolve o essencial — mas tem limites que você precisa conhecer antes de embarcar, para não ser surpreendido na hora de acionar.
A cobertura muda conforme o nível do cartão
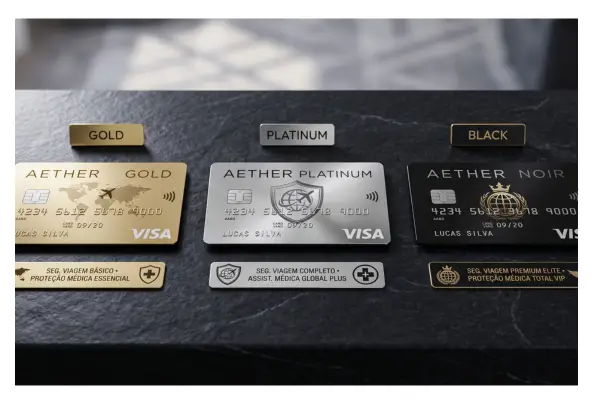
Aqui está um detalhe que faz toda a diferença: o valor da cobertura cresce conforme o nível. Na prática, funciona mais ou menos assim:
- Gold — proteção mais básica, com limites de DMH menores; costuma servir para viagens nacionais e curtas.
- Platinum — limites intermediários, já mais confortáveis para viagens internacionais.
- Black e Infinite — as maiores coberturas médicas, muitas vezes suficientes até para a Europa.
Portanto, antes de viajar, confirme exatamente o valor de DMH do seu nível. É esse número que decide se você está realmente protegido — sobretudo em destinos onde o atendimento médico é caro.
Quanto custa: seguro do cartão vs. seguro à parte
Financeiramente, a comparação é direta. O seguro do cartão sai “de graça” no sentido de que já está embutido na anuidade que você paga — não há custo extra por viagem. Um seguro dedicado, por sua vez, costuma custar por diária, variando conforme o destino, a idade e a cobertura escolhida.
Na prática, para uma viagem curta e nacional, o seguro do cartão quase sempre resolve e evita um gasto desnecessário. Já para uma viagem internacional longa, ou para perfis com mais risco, a diferença de cobertura costuma justificar contratar um seguro à parte. A conta, no fim, é simples: pague o mínimo necessário para estar bem coberto — nem menos, nem em dobro.
Como ativar o seguro do cartão (passo a passo)
Ter o benefício não significa que ele está ativo automaticamente. Assim, siga estes três passos:
- Compre a passagem com o próprio cartão que tem o seguro — esse é o requisito mais comum.
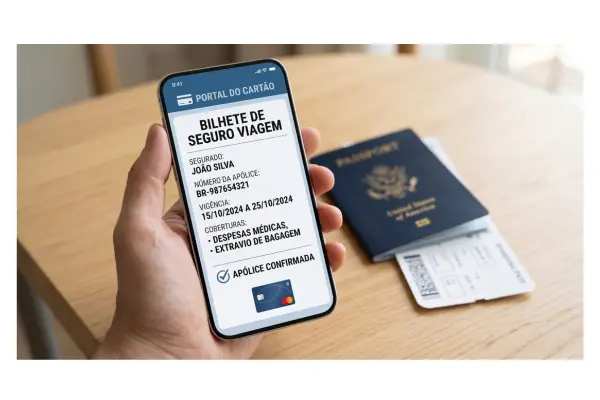
- Acesse o site da bandeira, informe as datas da viagem e emita o bilhete (ou carta) de seguro.
- Leve o comprovante impresso e salvo no celular, porque é ele que vale na hora de acionar a cobertura.
Como acionar o seguro em caso de imprevisto
Se algo acontecer durante a viagem, agir rápido e do jeito certo faz diferença no reembolso. De forma geral, o caminho é:
- Entre em contato imediatamente com a central de assistência informada no bilhete de seguro (o número costuma funcionar 24h).
- Siga a orientação da central antes de pagar qualquer coisa — em muitos casos, o atendimento é feito na rede credenciada, sem desembolso.
- Guarde todos os comprovantes: recibos, laudos médicos, boletim de ocorrência (em caso de roubo) e o registro de bagagem extraviada da companhia aérea.
- Abra o processo de reembolso dentro do prazo indicado, anexando a documentação.
4 erros que anulam o seguro do cartão
Na hora do aperto, alguns deslizes deixam você sem cobertura. Por isso, fique atento a estes quatro:
- Comprar a passagem em outro cartão que não o que tem o seguro.
- Não emitir o bilhete de seguro antes de viajar.
- Contar com cobertura abaixo do mínimo exigido pelo destino (como os €30.000 da Europa).
- Não guardar comprovantes e boletins, o que inviabiliza o reembolso.
Quando vale contratar um seguro à parte
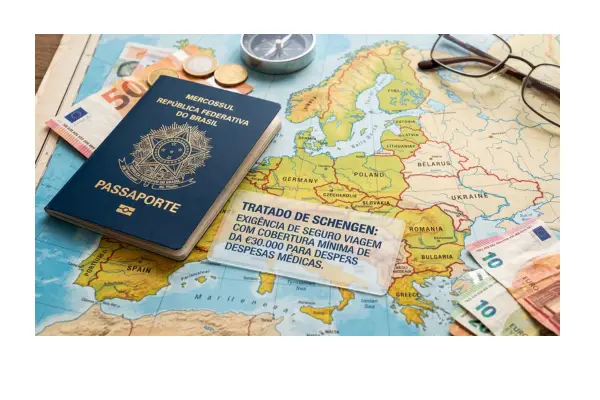
Em alguns casos, o seguro do cartão não basta. Por isso, vale contratar um adicional quando a cobertura é baixa, quando você é idoso ou gestante, quando vai praticar esportes de aventura ou fará uma viagem longa. Para a Europa, atenção redobrada — o Tratado de Schengen exige cerca de €30.000 de cobertura médica; confira as regras em seguro viagem obrigatório para a Europa e cruze com o custo da viagem para a Europa. Na dúvida, use o seguro do cartão como base e complete o que faltar com o guia do melhor seguro viagem, entendendo também como usar o cartão de crédito em viagens a seu favor.
Conclusão
Antes de contratar qualquer seguro, portanto, comece pelo cartão que você já tem na carteira: confirme a bandeira e o nível, veja o valor de DMH e cheque se a cobertura atende ao seu destino. Em muitos casos esse benefício já resolve — e ativá-lo é simples: compre a passagem com o próprio cartão, emita o bilhete no site da bandeira e guarde o comprovante impresso e no celular.
Ainda assim, o seguro do cartão nem sempre basta. Se a cobertura ficar abaixo do mínimo do destino, se você for idoso ou gestante, ou se a viagem envolver esportes de aventura ou a Europa (com os €30.000 do Schengen), complemente com um seguro à parte. No fim, a regra é uma só: pague o necessário para estar bem coberto — sem deixar furos e sem pagar em dobro. Boa viagem!
🛡️ Compare seu seguro viagem em segundos
Cote as principais seguradoras num só lugar, filtre pela cobertura que precisa (inclusive os €30.000 do Schengen) e feche pelo menor preço.
Comparar seguros viagem →Aviso de transparência: este artigo contém links de afiliado. Se você contratar por um deles, posso receber uma comissão — sem nenhum custo adicional para você. Só recomendo o que faz sentido para viajar com segurança e gastando bem.
Checklist antes de viajar
- Confirmei que o meu cartão tem seguro viagem e qual o valor de DMH.
- Comprei a passagem com esse cartão.
- Emiti o bilhete de seguro no site da bandeira.
- Confirmei se a cobertura atende o destino (ex.: €30.000 para o Schengen).
- Salvei o comprovante impresso e no celular, com o telefone da central de assistência.
Perguntas frequentes
Não. Depende da bandeira e do nível. Cartões Platinum, Black e Infinite costumam ter; os básicos, geralmente não.
Na maioria dos casos, sim. Comprar a passagem com o cartão é o requisito mais comum para ativar o benefício.
Só se a cobertura médica atingir os €30.000 exigidos pelo Schengen. Confira o limite do seu cartão antes de viajar.
Em geral, não. Para esses casos, costuma ser necessário um seguro à parte com cobertura específica.
O prazo varia por seguradora, mas costuma ser de alguns dias após o ocorrido. Por isso, acione a central o quanto antes e guarde todos os comprovantes.
Conclusão
Antes de pagar por um seguro à parte, confirme o que o seu cartão já oferece: veja se o benefício existe, qual o valor da cobertura, ative-o antes de viajar e guarde o bilhete emitido. Para viagens curtas e nacionais ele costuma bastar; em viagens internacionais longas, ou para quem tem mais risco, vale complementar com um seguro dedicado. Assim você viaja protegido sem pagar duas vezes pela mesma proteção.
Última atualização: 17 de setembro de 2026.